
要点
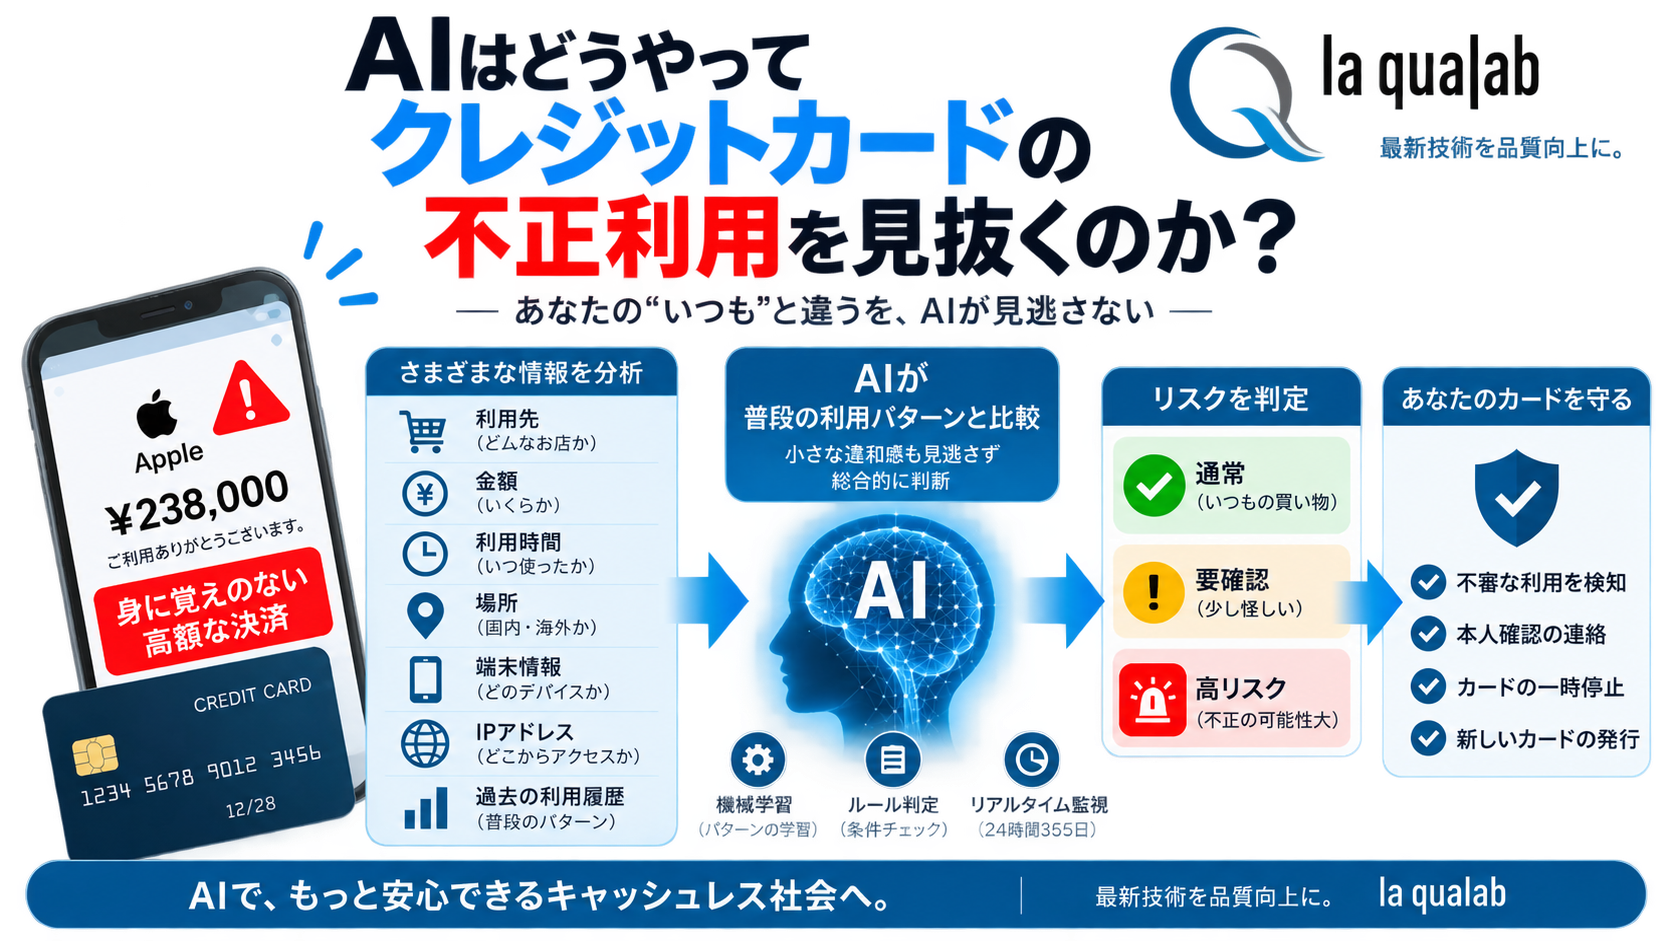
– クレジットカード会社は、取引のたびに「利用者の普段の使い方として自然か」を金額・場所・時間帯・利用端末など複数の情報から判定している。
– この判定において、AI・機械学習が大量の取引データから不自然なパターンを見つけ出し、取引ごとのリスクを評価する役割を担っている。
– AIによる判定は万能ではなく、実際には判定ルールや本人認証など複数の仕組みと組み合わせて不正利用を防いでいる。
– 利用者側の対策としては、フィッシングメールのリンクを安易に踏まないことに加え、本物の警告を見落とさないことも重要である。
実際の不正検知事例から
先日、実際に楽天カードで238,000円の不正利用(アップルへの支払い)が検知される事案が発生した。当初、カード会社からの警告メールはフィッシングメールと判断し無視していたが、後日カード会社から電話連絡があり、不正利用が事実であったことが判明した。カード会社側は状況確認のうえカードを停止し、新しいカード番号を発行する対応を取った。
この経緯から浮かび上がる技術的な論点は、「カード会社はどのようにしてこの決済を不自然と判断できたのか」という点である。
不正検知の仕組み——複数情報の組み合わせによるリスク評価
クレジットカード会社は、カードが使用されるたびに、その取引が利用者にとって不自然かどうかをチェックしている。判断材料となる情報には、次のようなものが含まれる。
– 利用日時・利用場所
– 店舗の種類
– 利用金額
– 国内か海外か、インターネット決済か実店舗決済か
– オンライン決済における利用端末やIPアドレス
これらの情報を組み合わせ、「この決済は、この利用者の普段の使い方として自然か、不自然か」を判定する。この判定部分において、AI、特に機械学習が活用されている。機械学習は大量の取引データから、金額の乖離、利用パターンの変化、普段利用しない場所やサービスでの利用、短時間での複数回決済といった特徴を検出し、取引ごとのリスクを評価する。
AIによる不正検知の限界
一方で、この仕組みは万能ではない。海外旅行時のカード利用や、高級ホテルでの高額決済など、正当な利用であっても普段と異なるパターンとなるケースは存在する。また、不正利用を行う側も検知を回避するため、最初に少額決済でカードの利用可否を確認してから高額な不正利用に移る、といった手口を用いることが考えられる。
そのため実務上は、AIによる判定のみに依存するのではなく、複数の判定ルールや本人認証の仕組みなどを組み合わせることで、不正利用の検知精度を高めている。
利用者が実践できる対策
今回の事案が示すのは、「怪しいメールを安易に信用しない」ことと「本物の警告を見落とさない」ことの両立が容易ではないという点である。対策として有効なのは、次の行動である。
– メールに記載されたリンクから直接ログインしない
– 普段使用している公式アプリを自分で開いて状況を確認する
– 自分で確認した公式の問い合わせ先からカード会社に連絡する
これにより、フィッシング詐欺のリスクを避けながら、本物の警告にも適切に対応できる。
La quaLabについて
La quaLabは、大学や企業で培った研究・技術の知見を社会につなげることを目指し、技術コンサルティングや教育、そして科学・技術を分かりやすく伝える情報発信に取り組んでいます。AI・機械学習をはじめとする最新技術が実社会でどのように活用されているか、技術的な背景まで含めて知りたい企業の方は、お気軽にご相談ください。